


400-960-3070

01半导体MES基本简介
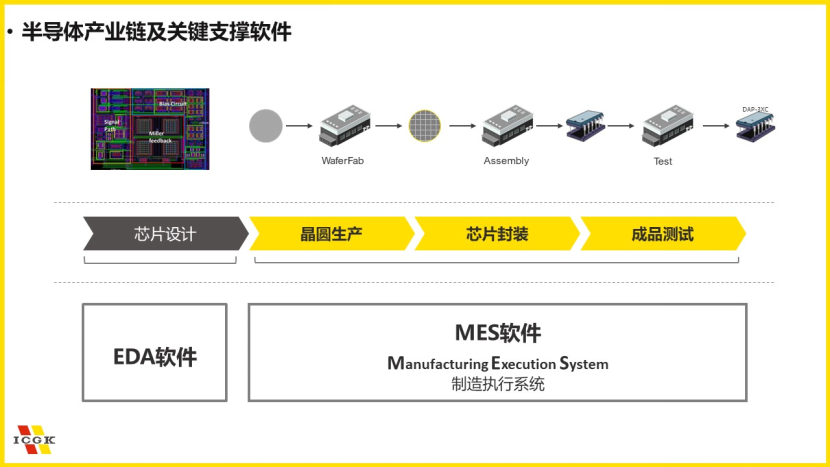
MES,即制造执行系统(Manufacturing Execution System),是一
种集成了计划、监控和管理制造过程的计算机系统。它在生产过程中的各个阶段都提供了实时数据和信息,帮助企业管理和优化生产活动。在晶圆厂中,每片晶圆的生产、库存信息都要汇总到MES中,供操作员、工艺工程师、设备工程师和晶圆厂管理层等晶圆厂工作人员对芯片生产进行查看、管理和调度。单来说,MES系统就如同晶圆厂的大脑一样。
MES不仅仅是半导体制造领域的重要工业软件系统,也同时广泛应用于显示面板、汽车制造、石化冶金等行业,是工业自动化的核心技术。但半导体MES领域,绝大部分12英寸晶圆厂系统被美国科技巨头IBM和美国半导体设备巨头应用材料所垄断。国产MES系统能否突围,打破IBM和应用材料两大巨头
的垄断,无疑对国产芯片制造有着重要的意义。
02上千步工序构成半导体MES壁垒
在晶圆厂中,MES系统需要负责从订货到最终芯片成品全过程的生产活动。简单来讲,MES就是晶圆厂生产管理的自动化系统,需要对工厂的实时事件进行反应、报告,并用数据对其进行指导和处理。
根据企业管理层次模型,MES系统是生产活动和管理活动信息沟通的桥梁,强调当前精确的实时数据。具体来说,工厂产线不同工序线上每种产品的多少、型号、交货时间,产线和加工设备是否在空转、停转,产线上下料情况等都是MES系统需要跟踪和管理的问题。
而在半导体晶圆厂中,一颗芯片需要经过薄膜沉积、光刻胶涂敷、光刻显影、刻蚀、量测、清晰、离子注入等多个环节和工序,在12英寸产线中工序甚至可以达到上千步。因此每颗芯片在生产中的数据都十分庞大,其数据量级也随着制程演进而快速增长。根据应用材料的数据,45nm晶圆厂每年的数据量在50TB左右,而28nm晶圆厂年均数据量可以达到80TB,14nm晶圆厂每年的数据量则为141TB。
对于MES系统来说,一方面,晶圆厂投资金额巨大,12英寸晶圆厂所耗费的金额超过百亿元,一旦停机损失巨大,需要整个系统有着非常高的稳定性,另一方面,MES系统也要采用大数据等技术对整个产线进行优化、分析,提升产线效率和良率。
同时,晶圆厂还有着客户数量多、产品类型多变、需要多品种小批量定制生产、自动化程度高等需求。除了技术壁垒高,一套新的MES系统想要被半导体制造厂商接受、信任也需要经过长时间的验证。
03应用材料和IBM垄断行业
纵观整个半导体MES系统发展史,Consilium、Promis、Fastech等厂商都曾成为过行业龙头,但是随着半导体周期以及激烈的并购,应用材料和IBM两家巨头最终成为了当前行业中的绝对霸主。
20世纪70年代,美国MES厂商Consilium开发出CAM(计算机辅助制造系统)Comet系统。该系统主要用于计算机数控机械,但是也包括工厂管理和制造控制,需要负责收集生产信息、辅助决策、传播指令和控制信息等。这一阶段的CAM软件已经十分接近MES的理念了。之后,Consilium开发出第一款实际意义上的半导体MES系统Workstream。凭借低价销售策略,Consilium公司在半导体MES市场上极为成功,在相当长一段时间里都是全球第一大半导体MES供应商,其客户遍布世界各地,英飞凌、英特尔等厂商都采用了其产品。但好景不长,1995年,由于半导体行业的萧条,Consilium连续六个季度业绩下滑,在1996年和1997年利润均为亏损态势。
1998年10月,Consilium公司被应用材料以价值4200万美元的股票交换收购了Consilium。Consilium被应用材料收购后,其推出了下一代MESFAB300系统,该系统可以支持超过50万个品圆运行,具备晶圆可追溯性、集群工具模型和工艺控制等新的技术。
在Consilium发行Comet之后,加拿大MES供应商Promis也推出了自家的PROMISMES产品。1996年,英国晶圆厂NewportWaferFab宣布采用PROMIS,其系统订购价超过100万美元;1997年,联电下属的8英寸晶圆厂宣布和Promis达成超过150万美元协议。此时,中国台湾地区排名前五的晶圆代工厂中联电、先进半导体、台积电、茂矽4家都采用了Promis的MES系统1998年6月,当时的半导体巨头摩托罗拉也采用Promis产品作为其全球晶圆)及下一代12英寸晶圆厂整合的基础,进一步推动Promis成为半导体MES领域的龙头。1999年,Promis被美国自动化系统厂商PRIAutomaiton以4800万美元收购;2001年,PRlAutomaiton又被BrooksAutomation以70亿美元的价格收购。
2007年,应用材料以1.25亿美元收购BrooksAutomation下属的事业部BrooksSoftware,该事业部也包含了此前的Promis。虽然Promis几经转手但是其MES系统至今仍是全球8英寸晶圆厂选用最多的MES系统。全球第三大半导体MES系统则是FASTech的FACTORYWork。FASTech成立于1986年,其代表性客户为三星电子和英特尔。1998年,FASTech被BrooksSoftware收购之后也随之被应用材料收购。
至此,应用材料已经构建起一个覆盖PROMIS、FACTORYWORKSFAB300、300WORKS等主流MES系统的产品线。而除了各大主流MES系统外,作为全球半导体设备龙头,应用材料MES系统和自家设备的强大生态也是其产品竞争力的一部分。
相比于应用材料的并购扩张,IBM的MES系统则借助了自家晶圆厂和软件研发上的实力。1995年,IBM推出了POSEIDEN系统,1999年又基于POSEIDEN系统发布了siView系统。IBM宣称,SiView系统可实现全自动化的单晶圆控制,并处理在同一产线中多批次的产品。此外,SiView系统可以在不影响晶圆厂生产的情况下进行安装,并能够在安装后立即开始运行。siView系统发布后,IBM将其用于自己的12英寸产线,之后,siView系统又被格芯、台积电等厂商所采用。半导体MES两大巨头鼎立的局势基本形成。
04国产替代推动中国半导体MES厂商发展
在国产替代上,12时晶圆厂的MES国产化仍然任重道远,究竟为什么这么难?
重视度不够:相对于EDA等芯片设计软件,CIM系统一直处于价值被低估的状态。CIM中核心的MES系统只占晶圆厂总投资的1%,相比动辄上百亿的晶很难引发起行业重视,上游厂商更偏向于使用成熟方案以应对生产中各圆厂种问题。
准入壁垒高:CIM作为涵盖晶圆生产所有环节的工业软件,不仅需要开发者拥有过硬的软件实力,还要对每个生产环节了如指掌,并将二者无缝衔接在一起。更困难的是,半导体制造领域还存在诸多技术秘密(Know-how),若非资深行业人士,很难踏入该领域。另外,半导体生产的工艺极其复杂,需要24*7不间断生产,宕机一次,wafer报废了,损失极大。所以FAB厂对于MES系统要求极詒婷襪聵殤悦,价格高昂也能接受。这导致国产MES很难在正规大厂获得磨练自己的机会。
含光伏制造、制药、半导体制造等)潜在市场增长份额为87.2亿美元;另据IDC报告显示,2021年中国MES总体市场份额约为38.1亿元人民币,这种情况下细分到半导体的市场份额可能会更少。不过,《IDC中国核心工业软件市场预测,2022-2026》报告预测,MES软件市场将从2021年的38.1亿元增长到2026年的108.1亿元,五年期年复合增长率为23.2%。
随着晶圆尺寸从4英寸变为6英寸、8英寸、12英寸,芯片性能和制造要求在不断提升,晶圆厂的自动化水平也在不断提升,从人工产线变为半自动产线、自动产线,MES系统对晶圆厂生产越来越重要。国产MES系统的成长对中国半导体行业有着切实地意义
由于国产替代浪潮,国产半导体MES玩家也迎来了新的发展。在大基金、中芯聚源、华登国际、高瓴资本等各类资金的支持下,国产MES系统老牌玩家获得了更大的支持,新兴玩家也开始浮现,国产半导体MES行业发展正步入快车道。
工业化4.0时代的到来,无疑也加速了半导体晶圆厂的自动化、无人化进程。在这一趋势下,晶圆厂产线需要支持更多的数据接口,云计算、大数据、人工智能、机器人、物联网等技术将成为重要的组成部分。对晶圆厂商来说,如何顺应这一趋势,整合各类技术、优化晶圆厂良率、合理分配产线,都离不开先进的MES系统。各类资本的涌入无疑会加快行业的发展速度,起到推动作用。但从半导体MES行业的发展历史来看,MES系统厂商的整合、并购十分剧烈,厂商发展也受半导体周期影响较大。

微信号


 备案号:苏ICP备16007750号-1
技术支持:无锡网站建设
